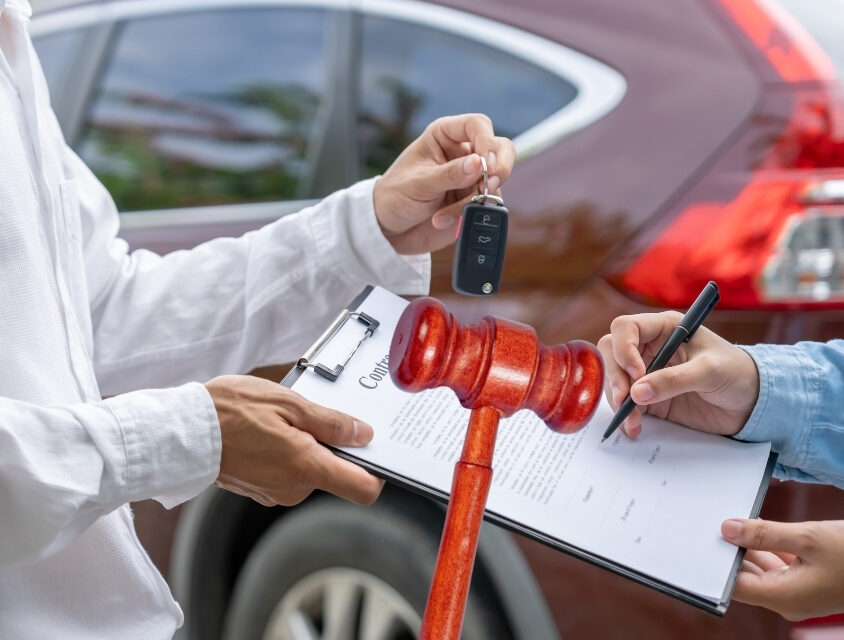
O avanço do crédito facilitou o acesso ao carro próprio no Brasil, mas também ampliou os riscos para quem enfrenta dificuldades para manter as parcelas do financiamento em dia. Nos contratos com alienação fiduciária — modelo mais comum no país — o veículo funciona como garantia. Na prática, isso significa que, em caso de inadimplência, bancos e outras instituições financeiras, como securitizadoras, podem retomar o bem.
Esse cenário ganha relevância com o crescimento do financiamento de veículos no país. Em 2025, o número de contratos ativos no Brasil chegou a 5.321.080 unidades até setembro, o maior volume registrado para o período desde 2011, com alta de 0,6% na comparação anual, segundo dados da B3.
Apesar da popularização do crédito, o funcionamento desse tipo de contrato ainda gera dúvidas. O que muitos consumidores não sabem é que perder o carro não significa, necessariamente, o fim da dívida. Em muitos casos, o débito continua existindo e pode comprometer o orçamento por anos.
“Muitas pessoas associam a dívida exclusivamente ao bem físico, como se a perda do carro encerrasse a obrigação. Na prática, o financiamento é um contrato financeiro, e o veículo é apenas a garantia”, explica Camila Rodrigues, gerente de Cobrança para o Segmento de Veículos da Recovery, empresa do Grupo Itaú e líder na compra e gestão de créditos inadimplentes no Brasil.
Retomada do veículo e impacto da inadimplência
Em caso de inadimplência, o banco pode apreender o veículo. A recente regulamentação do Conselho Nacional de Justiça (CNJ) e do Conselho Nacional de Trânsito (Contran) passou a disciplinar a retomada extrajudicial de carros, motos e caminhões em contratos com alienação fiduciária, desde que a previsão conste no contrato e sejam cumpridos os requisitos legais.
A medida torna o processo mais rápido e menos custoso, mas também reduz o tempo de reação do consumidor. Após a retomada, o veículo costuma ser levado a leilão. Se o valor obtido não for suficiente para cobrir o saldo devedor — incluindo juros, encargos e custos do processo — o consumidor pode continuar responsável pela diferença. Além disso, a inadimplência afeta negativamente o score de crédito, dificultando o acesso a novos financiamentos.
A dívida acaba após a apreensão?
Não. A apreensão do veículo não extingue automaticamente a dívida. Caso reste saldo após o leilão, o consumidor ainda pode ser cobrado, seja por meio de negociação direta com o banco ou, em alguns casos, por vias judiciais.
Como agir nessa situação
Quando a dívida persiste após a apreensão do veículo, é fundamental agir rapidamente para evitar que o problema se agrave. Entre as principais orientações estão:
:: procurar o banco o quanto antes para negociar a pendência;
:: avaliar a real capacidade de pagamento antes de fechar um acordo;
:: buscar condições mais viáveis, como prazos maiores, redução de juros ou descontos;
:: formalizar todos os acordos por escrito.
“A manutenção da dívida pode gerar novos prejuízos financeiros e comprometer o futuro do consumidor. Quanto mais cedo a situação é enfrentada, menores tendem a ser os impactos no orçamento e no histórico financeiro”, afirma a especialista.
Destaque – Imagem: aloart / G. I.
Leia outras matérias desta editoria
Você pode se interessar
 Emprestar o nome pode virar dívida: 6 em cada 10 brasileiros já assumiram risco por terceiros, diz Serasa
 Vigilantes noturnos motorizados podem ser processados pelo uso de sirenes
 São Paulo possui 3,3 milhões de lares endividados e atinge maior patamar em quatro anos
 Prefeitura de São Paulo divulga lista dos maiores devedores de impostos municipais