Dados da FecomercioSP mostram que 74,2% dos lares paulistanos possuem algum tipo de dívida; inflação e uso do cartão de crédito para despesas diárias pressionam orçamentos.
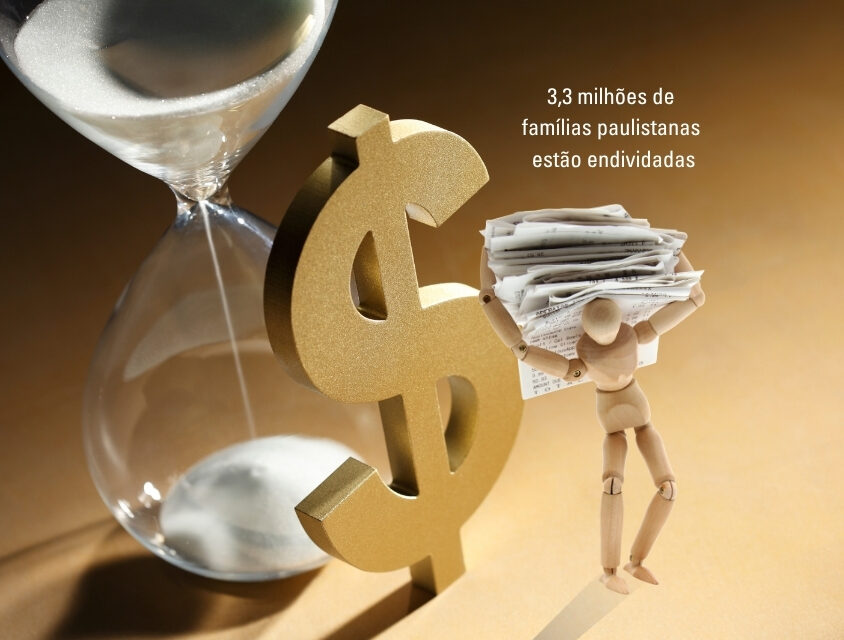
O endividamento dos moradores da capital paulista voltou a registrar patamares históricos. Quase oito em cada dez famílias em São Paulo (74,2%) fecharam o mês de maio com algum tipo de dívida contraída. Este é o maior nível registrado nos últimos quatro anos, segundo a Pesquisa de Endividamento e Inadimplência do Consumidor (PEIC), realizada pela Federação do Comércio de Bens, Serviços e Turismo do Estado de São Paulo (FecomercioSP).
O avanço é contínuo: a taxa superou os 72,9% observados em abril e os 71,2% registrados no mesmo período do ano anterior. Em termos absolutos, a cidade de São Paulo contabiliza atualmente cerca de 3,33 milhões de lares endividados.
Crédito de curto prazo mascara pressão no orçamento doméstico
O principal motor desse crescimento é a necessidade de manter o padrão de consumo. Com a inflação rodando persistentemente próxima ao teto da meta estipulada pelo Banco Central, o orçamento das famílias encolheu, forçando o recurso ao crédito para fechar as contas do mês.
Um dado da pesquisa chama a atenção: a parcela média da renda mensal comprometida com essas dívidas recuou ligeiramente, passando de 26,5% em abril para 26,1% em maio. Embora à primeira vista o indicador pareça positivo — sugerindo que as parcelas não estão sufocando o orçamento —, os analistas apontam para um cenário duplo:
○ Alívio temporário: Os gastos com juros e parcelas ainda não geraram um colapso financeiro generalizado.
○ Financiamento do dia a dia: Sugere que a população está utilizando modalidades de menor valor e prazos mais curtos para bancar despesas correntes e básicas, indicando que a renda fixa já não é suficiente para cobrir o custo de vida.
Mercado de trabalho segura disparada da inadimplência
Por enquanto, o bom desempenho do mercado de trabalho e o reajuste gradual da renda média têm funcionado como amortecedores, evitando uma crise de inadimplência generalizada. Em maio, o percentual de famílias com contas em atraso ficou em 21,1%, mostrando estabilidade frente a abril (21,0%) e uma leve melhora em relação a maio do ano passado (21,7%).
Da mesma forma, o índice de lares que admitem não ter condições de quitar suas pendências no próximo mês permaneceu estável em 8,9%. A projeção de curto prazo indica que o endividamento continuará elevado e pode ocorrer uma oscilação negativa na inadimplência, mas ainda dentro de limites gerenciáveis pela economia local.
O cenário exige cautela: a combinação de recordes de endividamento, avanço das linhas de curto prazo e inflação persistente acende um alerta. Qualquer sinal de desaceleração na oferta de empregos pode acelerar a deterioração financeira das famílias.
Cartão de crédito lidera as modalidades de dívida
O movimento de alta atingiu todas as faixas socioeconômicas. Nas famílias com renda de até dez salários mínimos, o endividamento subiu de 76,3% para 77,5%. Entre as que ganham acima desse patamar, o salto foi de 63,1% para 64,6%.
O cartão de crédito consolida sua posição como o principal vilão ou aliado de emergência, sendo citado por 79,3% dos entrevistados. O ranking das dívidas na capital paulista aponta:
○ Cartão de crédito: 79,3%;
○ Financiamento imobiliário: 17,5%;
○ Crédito pessoal: 11,9%;
○ Financiamento de veículos: 11%;
○ Carnês: 7,0%;
○ Crédito consignado: 5,8%;
○ Cheque especial: 3,4%;
○ Outras dívidas: 2,0%;
○ Cheque pré-datado: 0,1%.
O reflexo do uso do cartão aparece no tempo de comprometimento da dívida. As pendências com prazos de até três meses subiram para 34,3% em maio, contra 33,6% no mês anterior. Já as dívidas de longo prazo (até um ano), atreladas a bens duráveis como carros e imóveis, recuaram significativamente na comparação anual, caindo de 40,4% para 34,5%, reforçando que o foco do paulistano mudou do investimento para a sobrevivência diária.
Eficácia limitada de medidas paliativas
Para a FecomercioSP, programas governamentais como o Desenrola 2.0 possuem um alcance restrito por atuarem como medidas paliativas. Os descontos oferecidos são eficientes para indivíduos que preservam alguma capacidade de pagamento, mas não resolvem a realidade daqueles que enfrentam a ausência total de margem financeira.
Medidas como a liberação de saques do FGTS geram apenas fôlegos pontuais. De acordo com a federação, uma solução estrutural e de longo prazo exige três pilares fundamentais: a redução real das taxas de juros ao consumidor, a expansão de programas de educação financeira e a consolidação de políticas públicas voltadas à sustentação real e duradoura da renda.
Destaque – Endividamento das famílias em SP atinge maior patamar em quase quatro anos. Imagem: aloart / G.I.
Leia outras matérias desta editoria
Leia também
 Em maio, o preço médio da cesta básica aumentou em quatro das oito cidades pesquisadas – entenda
 Cesta básica volta a subir em junho, mostram índices
 Confiança do Consumidor sobe pelo quarto mês consecutivo, demonstra FGV IBRE
 Incerteza Econômica sobe impulsionada pelo cenário fiscal, apurou FGV IBRE
 Incerteza Econômica volta a subir, após dois meses em queda
 IFI aponta para estrangulamento fiscal com política econômica lulista
 Dia das Mães deve movimentar R$ 38 bilhões: veja o que o brasileiro vai comprar
 Alta de golpes imobiliários em SP acende alerta e expõe importância de consulta digital de propriedades
 Confiança do comércio cai em agosto e quebra sequência de altas
 Da tela para a economia: como a cultura coreana conquistou espaço no cotidiano dos brasileiros